TheSportsPress
Domingo 25 Octubre 2026
En tendencia
#Los Angeles LakersCambios y alianzas clave en el negocio deportivo reflejados en el último resume… #Major League BaseballMLB lanza app renovada para iPhone Duo junto al inicio de la World Series #Major League BaseballLa familia de Bob Uecker registra marcas ante el posible título de los Brewers … #Southeastern ConferenceLa SEC domina las audiencias de fútbol americano universitario y supera al Big … #ESPNAcceso a la NBA en streaming varía según la región y el equipo en esta temporada #EE. UU.FIFA inicia licitación para derechos de TV en EE. UU. del Mundial masculino 2030 #BrasilKalshi y Polymarket enfrentan obstáculos legales para expandirse internacionalm… #FIFANetflix apuesta por eventos deportivos en vivo para frenar la caída de sus acci… #Los Angeles LakersCambios y alianzas clave en el negocio deportivo reflejados en el último resume… #Major League BaseballMLB lanza app renovada para iPhone Duo junto al inicio de la World Series #Major League BaseballLa familia de Bob Uecker registra marcas ante el posible título de los Brewers … #Southeastern ConferenceLa SEC domina las audiencias de fútbol americano universitario y supera al Big … #ESPNAcceso a la NBA en streaming varía según la región y el equipo en esta temporada #EE. UU.FIFA inicia licitación para derechos de TV en EE. UU. del Mundial masculino 2030 #BrasilKalshi y Polymarket enfrentan obstáculos legales para expandirse internacionalm… #FIFANetflix apuesta por eventos deportivos en vivo para frenar la caída de sus acci…
Videoteca · nuevo Mirá, aprendé,
jugá mejor
Un catálogo de charlas y documentales del mundo del deporte. Curado, sin ruido, para ver cuando quieras. Explorar charlas →
18:00
Inicio › Sports Business › Corte fiscal de EE. UU. niega deducción…
Sports Business

Corte fiscal de EE. UU. niega deducción de gastos a influencer por buscar notoriedad

Un influencer estadounidense no pudo deducir gastos relacionados con encuentros y eventos para aumentar su visibilidad, en una decisión que restringe cómo se aplican las normas fi…
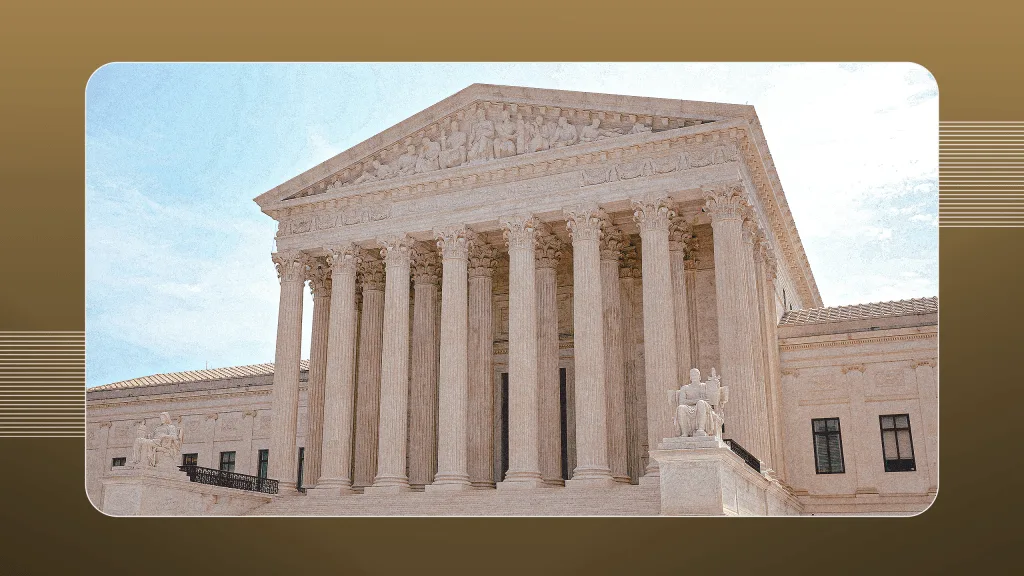
Corte fiscal de EE. UU. niega deducción de gastos a influencer por buscar notoriedad
La resolución judicial aclara que los gastos personales para ganar popularidad no califican como deducibles dentro de actividades profesionales. (Foto: gentileza)
NeboAI Te resumo la noticia con datos, cifras y contexto
EN 30 SEGUNDOS

EN 1 ORACIÓN

SENTIMIENTO
Neutro

𒀭
NeboAI está trabajando, aguarda un instante...
Preparando análisis detallado
✓ Resumen rápido completado
● Extrayendo datos, cifras y citas...
○ Identificando protagonistas y contexto
ANÁLISIS DETALLADO
COMPARTIR

NeboAI produce ediciones automáticas de textos periodísticos en forma de resúmenes y análisis basados en inteligencia artificial. Por tratarse de una edición de IA, los textos pueden contener errores, omisiones o inexactitudes. Recomendamos chequear la edición.

La Corte de Impuestos de Estados Unidos rechazó que un influencer deduzca como gastos de negocio las inversiones realizadas para conseguir encuentros con celebridades deportivas y eventos para generar mayor audiencia en sus redes sociales. Suleiman Sami, propietario de S Sami Services LLC, intentó descontar costos vinculados a estas actividades en sus declaraciones fiscales, pero el tribunal falló a favor del IRS al considerar que dichos gastos no tenían un propósito empresarial predominante.

Los ingresos brutos de Sami en los años fiscales 2019, 2020 y 2021 fueron de aproximadamente $170,000, $93,000 y $133,000, respectivamente. La Corte detalló que, además de su tarea como influencer, Sami operaba un servicio de transporte sin licencia oficial y gestionaba venta de entradas para eventos, labor que incluía viajes para retirar boletos adquiridos para sus clientes, incluso en conciertos de renombre.

El juez Elizabeth A. Copeland explicó que muchos de los gastos cuestionados estaban relacionados con las actividades de Sami para lograr mayor notoriedad, como el intento de atrapar pases lanzados por Tom Brady y Drew Brees o pagar una devolución de servicio de tenis lamentable con John McEnroe. También incluyó una compra de memorabilia deportiva firmada por Kobe Bryant.

Entre los gastos se encontraron suscripciones a servicios de streaming como DirecTV, Netflix y Hulu, alegando que estos le permitían mantenerse al tanto de eventos y tendencias para su labor en redes sociales y la venta de entradas. Sin embargo, la Corte no consideró demostrada la conexión directa con su negocio.

El tribunal evaluó asimismo deducciones vinculadas a gastos de eventos promocionales y donaciones caritativas. Sami solicitó deducir casi $98,000 en esos rubros durante tres años, pero Copeland resaltó que muchas de estas actividades tenían objetivos personales más que profesionales, ejemplificando con la asistencia al Grammy y las interacciones con celebridades como actos de prestigio social.

A pesar de que Sami presentó evidencias de que las fotos con figuras públicas mejorarían su alcance y generación de ingresos por publicidad, la Corte indicó que el criterio para deducibilidad no es si esos gastos aumentaron ingresos, sino si fueron realizados principalmente con fines de negocio. Sami tampoco convenció al tribunal con su argumento de que esos gastos eran comúnmente aceptados en la industria influencer.

El caso sienta un precedente sobre cómo la Corte de Impuestos aplica la normativa sobre deducciones a ingresos relacionados con influencers, especialmente respecto a gastos que mezclan lo personal con lo profesional. Sami tiene opción de apelar, primero ante una Corte de Apelaciones y luego, en última instancia, ante la Corte Suprema de EE.UU.

Relacionado en redes · Sports Business
Facebook ▶
M
MarcaFacebook · 5 de agosto de 2026
Ver perfil
Instagram ▶
I
ImpulsynInstagram · 3 de agosto de 2026
Ver perfil
Temas
TL;DR
Resumen informativo de elaboración propia, escrito por nuestra redacción a partir de hechos de dominio público y con verificación de datos. Ante cualquier error, escríbenos para corregir. ·Ver Política de contenidos
Comentarios · 0
🔒 Iniciá sesión o registrate gratis para comentar.
Seguí leyendo